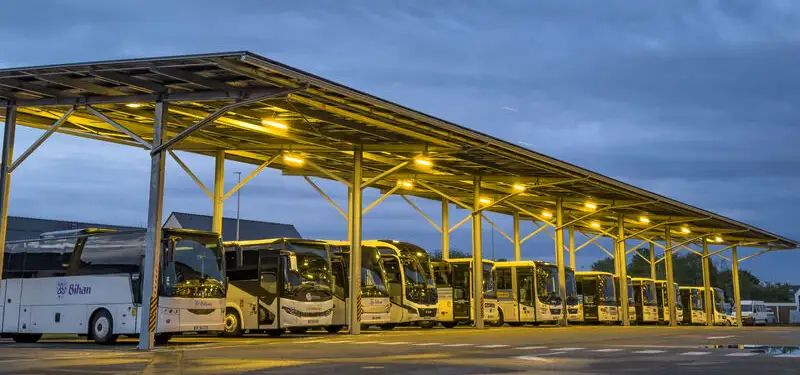
Bus a l arret dans une station

Bus et cars le nœud gordien de l’industrie européenne face à la tentation chinoise

13 10 2026 | Actualités

Par Florence Guernalec

L'IAA Transportation de Hanovre a donné un aperçu saisissant du nouvel équilibre industriel qui se dessine sur le marché européen des véhicules lourds. Alors que les constructeurs chinois multiplient les démonstrations de force, les fabricants européens de bus et d'autocars doivent composer avec les coûts de l'électrification, les contraintes réglementaires et des acheteurs de plus en plus attentifs aux prix. Entre souveraineté industrielle et nécessité de décarboner rapidement les flottes, l'Europe se retrouve face à une contradiction qu'elle ne pourra pas éternellement esquiver.

À Hanovre, le révélateur chinois

Il suffisait de parcourir les allées de l'IAA Transportation, en septembre dernier à Hanovre, pour mesurer le changement d'époque. Les constructeurs chinois n'y faisaient plus simplement acte de présence. Ils occupaient le terrain, présentaient leurs technologies et affichaient leurs ambitions européennes. Dans l'univers des bus, la situation était particulièrement révélatrice : les grands noms historiques du transport routier de voyageurs brillaient davantage par leur discrétion que par leurs nouveautés.

MG, désormais sous pavillon chinois, présentait ses autobus électriques à plancher bas et à entrée basse. Foton exposait notamment un modèle électrique destiné aux dessertes régionales. Skyworth dévoilait son Urban Elf, une petite navette autonome, tandis que BYD faisait circuler l'un de ses autobus dans le cadre des navettes internes du salon. Plusieurs autres industriels chinois étaient présents, parfois avec des véhicules encore en attente d'homologation européenne.

Le contraste était frappant. Daimler Buses et MAN participaient aux navettes du salon, mais les grands constructeurs européens de bus avaient largement déserté les halls d'exposition. Une absence qu'il serait excessif d'assimiler à un retrait du marché, mais qui n'en soulignait pas moins le déplacement du centre de gravité de la compétition industrielle.

Car les industriels chinois ne viennent plus seulement proposer des véhicules moins chers. Ils entendent démontrer leur maîtrise de la chaîne électrique, des batteries aux logiciels embarqués, en passant par les motorisations et les systèmes de recharge.

L'Europe prise entre deux impératifs

Le paradoxe est désormais bien identifié. L'Europe impose une décarbonation accélérée des transports publics, tout en cherchant à préserver une industrie automobile et ferroviaire soumise à une concurrence mondiale de plus en plus intense.

Pour les autorités organisatrices et les exploitants, l'équation est d'abord financière. Un autobus électrique représente un investissement important, auquel s'ajoutent les infrastructures de recharge, les adaptations des dépôts et les contraintes d'exploitation. Les dispositifs d'aide, notamment les certificats d'économies d'énergie en France, contribuent à réduire la facture. Mais ils ne suppriment ni les exigences de performance ni la pression sur les budgets publics.

Dans ce contexte, la tentation chinoise est compréhensible. Lorsqu'un constructeur propose un véhicule compétitif, avec une autonomie adaptée, des délais de livraison attractifs et des garanties commerciales, pourquoi une collectivité ou un transporteur devrait-il systématiquement payer davantage pour un produit européen ?

La réponse ne peut pas se limiter à l'invocation de la souveraineté industrielle. Elle doit intégrer le coût complet de possession, la consommation énergétique, la fiabilité, la maintenance, la disponibilité des pièces et la valeur résiduelle. Un autobus ne s'achète pas pour trois ans. Il doit rester exploitable pendant une durée souvent supérieure à une décennie.

C'est précisément sur ce terrain que les constructeurs européens entendent défendre leur position : proximité des réseaux après-vente, connaissance des conditions d'exploitation et accompagnement des clients dans la durée. Mais ces avantages doivent désormais être démontrés, et non simplement revendiqués.

Le prix d'achat ne fait pas toute la différence

L'offensive chinoise pose aussi une question de maturité industrielle. Présenter un prototype ou un véhicule prometteur sur un salon ne signifie pas nécessairement disposer d'un produit homologué, d'un réseau de maintenance opérationnel et de capacités de livraison adaptées aux marchés européens.

Pour les exploitants, les enjeux sont très concrets. Qui intervient lorsqu'un véhicule tombe en panne ? Sous quel délai une pièce peut-elle être acheminée ? Comment sont assurées les mises à jour logicielles ? Quelle est la disponibilité des batteries de remplacement ? Et quelle garantie existe sur la continuité de service du constructeur ou de son importateur ?

Ces interrogations concernent naturellement tous les industriels, européens comme asiatiques. Elles deviennent toutefois décisives lorsqu'un nouvel entrant cherche à s'imposer rapidement sur un marché où les véhicules doivent répondre à des exigences réglementaires, techniques et opérationnelles particulièrement élevées.

La compétition ne se joue donc pas uniquement sur les catalogues ou les prix affichés. Elle se déplace vers la capacité à assurer un service industriel complet, de la livraison à la fin de vie du véhicule.

Une industrie européenne à réinventer

Face à cette concurrence, les constructeurs européens disposent encore d'atouts considérables. Mercedes-Benz, MAN, Iveco Bus, Solaris ou Volvo possèdent une expérience industrielle, des compétences d'ingénierie et une implantation commerciale solides. Les constructeurs turcs, également très présents sur le marché européen, ajoutent une autre dimension à cette compétition.

Mais les difficultés rencontrées par certains fabricants illustrent la fragilité de l'équilibre économique. L'arrêt des activités de Bluebus en France et les difficultés d'Ebusco aux Pays-Bas montrent que l'électrification ne garantit pas, à elle seule, la pérennité d'un constructeur.

Développer un autobus électrique performant nécessite des investissements considérables. Encore faut-il atteindre des volumes suffisants pour les amortir, sécuriser les approvisionnements et maintenir des prix compatibles avec les appels d'offres.

La réponse industrielle passe peut-être par une transformation des modèles traditionnels : mutualisation des plateformes, standardisation des composants, partenariats technologiques et rapprochements entre fabricants.

Mais ces évolutions comportent leur propre contradiction. À mesure que les industriels européens s'associent à des fournisseurs asiatiques, notamment pour les batteries ou les plateformes électriques, la frontière entre production européenne et technologie chinoise devient moins évidente.

Le cas d'Ebusco, engagé dans une réorientation de son modèle industriel avec Golden Dragon, illustre cette recomposition. La question n'est plus seulement de savoir où un autobus est assemblé, mais où sont conçus ses composants stratégiques, où se crée la valeur ajoutée et qui maîtrise durablement la technologie.

Le « made in Europe » suffira-t-il ?

C'est tout l'enjeu des réflexions engagées à Bruxelles autour d'une préférence industrielle européenne dans les marchés publics et les dispositifs de soutien.

En mars 2026, la Commission européenne a présenté son projet d'Industrial Accelerator Act, destiné notamment à encourager les technologies bas carbone fabriquées en Europe. L'objectif est de rapprocher les politiques de transition énergétique et de réindustrialisation.

Mais une préférence européenne soulève immédiatement plusieurs difficultés. Comment définir précisément l'origine d'un véhicule dont les batteries, les composants électroniques, la motorisation et l'assemblage peuvent relever de pays différents ? Comment éviter qu'une réglementation trop restrictive ne renchérisse les achats des collectivités ? Et comment garantir que les aides publiques soutiennent effectivement l'emploi et la production industrielle sur le continent ?

La réponse ne pourra probablement pas se résumer à une étiquette d'origine. Elle devra porter sur la valeur ajoutée locale, les investissements productifs, la recherche et développement, l'emploi et la capacité à maintenir les véhicules en exploitation.

D'autant que les industriels chinois anticipent déjà cette évolution en développant des implantations et des partenariats européens. Une production localisée sur le continent peut satisfaire certaines exigences industrielles sans nécessairement faire disparaître les dépendances technologiques.

Décarboner sans désindustrialiser

Le véritable nœud gordien est là. L'Europe veut électrifier ses transports publics, contenir les dépenses des collectivités et préserver ses emplois industriels. Trois objectifs parfaitement légitimes, mais dont la conciliation devient de plus en plus difficile.

Pour les transporteurs, l'origine du véhicule n'est pas une question abstraite. Elle doit être appréciée à l'aune des contraintes quotidiennes : coût d'acquisition, autonomie réelle, fiabilité, maintenance et disponibilité. Pour les collectivités, l'enjeu consiste à financer la transition sans sacrifier l'offre de transport. Pour les industriels européens, il s'agit de conserver des capacités de production et d'innovation face à des concurrents qui avancent vite.
À lire également

La RATP renouvèle les voies du T3a

 Mis en service en 2006, le T3a entame sa rénovation. L’infrastructure qui supporte une fréquentation record s’apprête à connaître plusieurs campagnes de tra vaux de modernisation Une petite semaine à peine, c’est le temps dont disposent les équipes techniques de la...

JOP d’hiver 2030 300 millions pour désenclaver les Alpes

À quatre ans des Jeux olympiques d’hiver, l’État et la Région Auvergne-Rhône-Alpes débloquent 300 millions d’euros pour moderniser les transports alpins. Ferroviaire, routes et liaisons par câble : l’enjeu dépasse l’accueil des deux millions de visiteurs attendus. Il...

A Dubaï, Keolis travail son swing dans le Golfe persique

Comptoir prospère du commerce des perles, Dubaï est devenue l'une des vitrines mondiales des transports modernes. Keolis y installe son siège régional pour accompagner les ambitions ferroviaires du Moyen-Orient et prendre position sur les grands marchés de demain. Par...

SNCF–IDFM 7,2 milliards pour remettre les pendules à l’heure

Après plus d’un an de négociations, Île-de-France Mobilités et SNCF Voyageurs ont adopté leur nouveau contrat 2026-2030. Avec 7,2 milliards d’euros d’investissements et des objectifs de ponctualité renforcés, l’autorité organisatrice entend obtenir des résultats à la...

La RATP réussira-t-elle son chantier de la simplification ? En tout cas, elle part en chasse contre son trop plein de normes internes et ses écrits qui étouffent parfois son fonctionnement. « Nous avons identifié 30 % d’instructions générales qui étaient inutiles, superfétatoires » explique Xavier Piechaczyk à la tête du groupe depuis février 2026. Cela a fait partie de mon rapport d’étonnement en arrivant, j’ai même trouvé une instruction générale expliquant comment rédiger une instruction générale ». Bref trop « centralisé par endroit »,  l’EPIC mérite « un travail de fond très important d’allégement normatif » afin de redonner un peu de sens au travail des manageurs.

Lui-même se fait le chantre du décloisonnement. « Mon style est plutôt collaboratif, assure ce techno qui fut conseiller de Jean-Marc Ayrault à Matignon, puis de François Hollande à l’Élysée. J’aime bien bosser en équipe, mon bureau ressemble à une salle de réunion. » Il veillera à une ambiance de travail . « Je pense que la brutalité, c’est très contreproductif. » Le corps social du groupe public en aurait-il pâti dans le passé ?

Ces principes managériaux ne constituent pas la facette la plus formalisée des orientations stratégiques que le successeur de Jean Castex a dévoilées le 20 octobre. Mais ils composent le fond de sauce nécessaire à la mutation et le développement du transporteur de 70 000 personnes. La RATP aborde « un moment charnière », répète le PDG. Les filiales ( Cap Ile de France, RATP Dev pour la province et l’international voué à croître) vont bientôt générer plus de chiffre d’affaires que l’EPIC destiné à s’atrophier.

Après les bus, la RATP perdra bientôt en région parisienne, son fief historique le monopole du tram, et enfin des RER et des métros. Sur 9,4 milliards d'euros de chiffre d’affaires projetés en 2030 (contre 7,9 en 2025), les filiales devraient en générer 54%. Rien n’empêche d’ailleurs d’aller sur de nouveaux territoires en Ile-de-France. Le transporteur vise les lignes L et V du réseau Francilien après avoir tenté sa chance lors d’un précédent appel d’offre.

Si le pilote de l’opérateur a livré beaucoup d’indications, on reste sur sa faim concernant le futur comex du groupe et l’organisation de la gouvernance. Il faudra encore patienter « quelques mois » prévient Xavier Piechaczyk pour connaître l’état-major avec lequel il pilotera ce grand chantier.

Car le contour d’un certain nombre de grandes directions sont amenées à connaître un redécoupage avec probablement des changements de tête. Loin d’être anodines, les réflexions inachevées portent sur l’articulation entre les filiales et la tête du groupe et sur le degré de mutualisation des fonctions support et des expertises. « La tête du groupe fixe les grandes orientations, réalise les arbitrages, elle va aussi accueillir des fonctions expertes rares » explique la RATP.

Outre le bon positionnement de ces savoir-faire, les cogitations concernent aussi celui du secrétariat général, des finances, des RH, et de la communication et du marketing. Parmi les syndicats, la CFE CGC espère « une gouvernance claire, cohérente et fiable pour assurer l’avenir de la RATP ».

Pour l’instant, le patron et ses collaborateurs se sont attachés à définir la raison d’être du groupe  ( «Au service de la qualité de ville» ) et à mettre en lumière auprès des salariés l’ADN et les forces d’un groupe industriel aux compétences rares.

Elles s’organise en trois métiers distincts : opérateur et mainteneur complet de solutions de transport ; gestionnaire et valorisateur d’infrastructures urbaines ( tunnels, voies, réseau de chaleur ou de froids, réseau télécom) ; enfin concepteur financeur et exploitant d’équipements et bâtis urbains.

Bref, un travail nécessaire pour rassurer le personnels soumis à des séries de réorganisation ces dernières années, dans une entreprise en pleine mutation identitaire. La conférence de presse de Xavier Piechaczyk s’est d’ailleurs achevée sur le sujet du relookage du logo RATP – un visage dans un cercle symbolisant la Seine et la région parisienne. Il a fait l’objet d’une réflexion entamée avant l’actuel PDG avec une agence de communication, et enrobée d’un discours conceptuel autour du « territoire de marques » à réarticuler.

Résultat des courses : statu quo général, hormis des évolutions cosmétiques que Xavier Piechaczyk a commenté de façon comique : « Ici nous avons rectifié le cercle pour qu’il soit parfaitement circulaire », les bras de Seine ont été raccourcis, là nous avons changé la police de caractère, ici la typographie bleue s’avère « plus affinitaire et impactante ». « Jamais, je n’aurais changé ce logo iconique  » a-t-il glissé ensuite. Bref, c’est qui le patron ?

Marc Fressoz


La RATP réussira-t-elle son chantier de la simplification ? En tout cas, elle part en chasse contre son trop plein de normes internes et ses écrits qui étouffent parfois son fonctionnement. « Nous avons identifié 30 % d’instructions générales qui étaient inutiles, superfétatoires » explique Xavier Piechaczyk à la tête du groupe depuis février 2026. Cela a fait partie de mon rapport d’étonnement en arrivant, j’ai même trouvé une instruction générale expliquant comment rédiger une instruction générale ». Bref trop « centralisé par endroit »,  l’EPIC mérite « un travail de fond très important d’allégement normatif » afin de redonner un peu de sens au travail des manageurs. 

Lui-même se fait le chantre du décloisonnement. « Mon style est plutôt collaboratif, assure ce techno qui fut conseiller de Jean-Marc Ayrault à Matignon, puis de François Hollande à l’Élysée. J’aime bien bosser en équipe, mon bureau ressemble à une salle de réunion. » Il veillera à une ambiance de travail . « Je pense que la brutalité, c’est très contreproductif. » Le corps social du groupe public en aurait-il pâti dans le passé ?

Ces principes managériaux ne constituent pas la facette la plus formalisée des orientations stratégiques que le successeur de Jean Castex a dévoilées le 20 octobre. Mais ils composent le fond de sauce nécessaire à la mutation et le développement du transporteur de 70 000 personnes. La RATP aborde « un moment charnière », répète le PDG. Les filiales ( Cap Ile de France, RATP Dev pour la province et l’international voué à croître) vont bientôt générer plus de chiffre d’affaires que l’EPIC destiné à s’atrophier. 

Après les bus, la RATP perdra bientôt en région parisienne, son fief historique le monopole du tram, et enfin des RER et des métros. Sur 9,4 milliards d'euros de chiffre d’affaires projetés en 2030 (contre 7,9 en 2025), les filiales devraient en générer 54%. Rien n’empêche d’ailleurs d’aller sur de nouveaux territoires en Ile-de-France. Le transporteur vise les lignes L et V du réseau Francilien après avoir tenté sa chance lors d’un précédent appel d’offre.

Si le pilote de l’opérateur a livré beaucoup d’indications, on reste sur sa faim concernant le futur comex du groupe et l’organisation de la gouvernance. Il faudra encore patienter « quelques mois » prévient Xavier Piechaczyk pour connaître l’état-major avec lequel il pilotera ce grand chantier. 

Car le contour d’un certain nombre de grandes directions sont amenées à connaître un redécoupage avec probablement des changements de tête. Loin d’être anodines, les réflexions inachevées portent sur l’articulation entre les filiales et la tête du groupe et sur le degré de mutualisation des fonctions support et des expertises. « La tête du groupe fixe les grandes orientations, réalise les arbitrages, elle va aussi accueillir des fonctions expertes rares » explique la RATP.  

Outre le bon positionnement de ces savoir-faire, les cogitations concernent aussi celui du secrétariat général, des finances, des RH, et de la communication et du marketing. Parmi les syndicats, la CFE CGC espère « une gouvernance claire, cohérente et fiable pour assurer l’avenir de la RATP ».

Pour l’instant, le patron et ses collaborateurs se sont attachés à définir la raison d’être du groupe  ( «Au service de la qualité de ville» ) et à mettre en lumière auprès des salariés l’ADN et les forces d’un groupe industriel aux compétences rares. 

Elles s’organise en trois métiers distincts : opérateur et mainteneur complet de solutions de transport ; gestionnaire et valorisateur d’infrastructures urbaines ( tunnels, voies, réseau de chaleur ou de froids, réseau télécom) ; enfin concepteur financeur et exploitant d’équipements et bâtis urbains.

Bref, un travail nécessaire pour rassurer le personnels soumis à des séries de réorganisation ces dernières années, dans une entreprise en pleine mutation identitaire. La conférence de presse de Xavier Piechaczyk s’est d’ailleurs achevée sur le sujet du relookage du logo RATP – un visage dans un cercle symbolisant la Seine et la région parisienne. Il a fait l’objet d’une réflexion entamée avant l’actuel PDG avec une agence de communication, et enrobée d’un discours conceptuel autour du « territoire de marques » à réarticuler.

Résultat des courses : statu quo général, hormis des évolutions cosmétiques que Xavier Piechaczyk a commenté de façon comique : « Ici nous avons rectifié le cercle pour qu’il soit parfaitement circulaire », les bras de Seine ont été raccourcis, là nous avons changé la police de caractère, ici la typographie bleue s’avère « plus affinitaire et impactante ». « Jamais, je n’aurais changé ce logo iconique  » a-t-il glissé ensuite. Bref, c’est qui le patron ?

Marc Fressoz

Derrière sa nouvelle signature « Bienvenue en ville », et confronté à l’érosion de ses positions historiques en Île-de-France, Xavier Piechaczyk veut transformer l’opérateur parisien en groupe industriel international. Objectif : 20 % de chiffre d’affaires supplémentaire d’ici 2030. Une ambition qui repose sur la conquête de nouveaux marchés et sur la valorisation d’un patrimoine à valoriser.

La RATP change d’époque. Et Xavier Piechaczyk semble avoir parfaitement compris que le temps des marchés protégés touche à sa fin. L’ouverture à la concurrence en Île-de-France bouleverse le modèle économique du groupe. Il ne suffit plus d’exploiter le métro parisien et de défendre ses positions historiques. Il faut conquérir des marchés, dégager des marges et trouver de nouveaux relais de croissance.

Le chiffre le plus révélateur concerne les filiales. Dès 2027, elles représenteront plus de la moitié de l’activité du groupe. Leur chiffre d’affaires doit atteindre 5 milliards d’euros en 2030, soit un doublement annoncé. Mais attention à l’effet d’annonce : cette progression intègre le transfert des activités historiques du bus vers RATP Cap Île-de-France. Une croissance en partie comptable, donc, qui ne saurait masquer l’enjeu de la conquête commerciale. Ce n’est pas du Bonetto.

Xavier Piechaczyk entend concentrer ses forces là où la RATP dispose d’un véritable avantage concurrentiel : les réseaux complexes et, surtout, le métro automatique. Le groupe revendique une position de numéro un mondial dans cette spécialité dès 2027.

Le message adressé à Keolis, Transdev et aux grands opérateurs internationaux est limpide : la RATP ne cherchera pas nécessairement à être présente partout, mais à s’imposer sur les marchés les plus techniques et les plus rémunérateurs.

L’autre pari est moins spectaculaire, mais potentiellement lucratif. Tunnels, fibre optique, réseaux énergétiques, immobilier, maintenance : Xavier Piechaczyk veut transformer les savoir-faire et les actifs du groupe en véritables centres de profit. La RATP ne vendrait plus seulement des kilomètres parcourus, mais des compétences industrielles et des services urbains.

Cette diversification pose néanmoins une question : jusqu’où peut-elle s'éloigner de son métier historique sans disperser ses moyens ?

Enfin, Xavier Piechaczyk promet une direction resserrée, davantage d’autonomie aux filiales et moins de normes internes. Derrière cette réforme de gouvernance se profile un enjeu décisif : faire fonctionner une entreprise publique historique avec la réactivité d’un groupe soumis à la concurrence.

Reste une faiblesse dans cette feuille de route : si les objectifs de chiffre d’affaires sont affichés, les investissements, les marges visées et les économies attendues ne sont pas détaillés.

La RATP a donc fixé son cap, mais pas encore dévoilé tous les moyens de l’atteindre.

PL